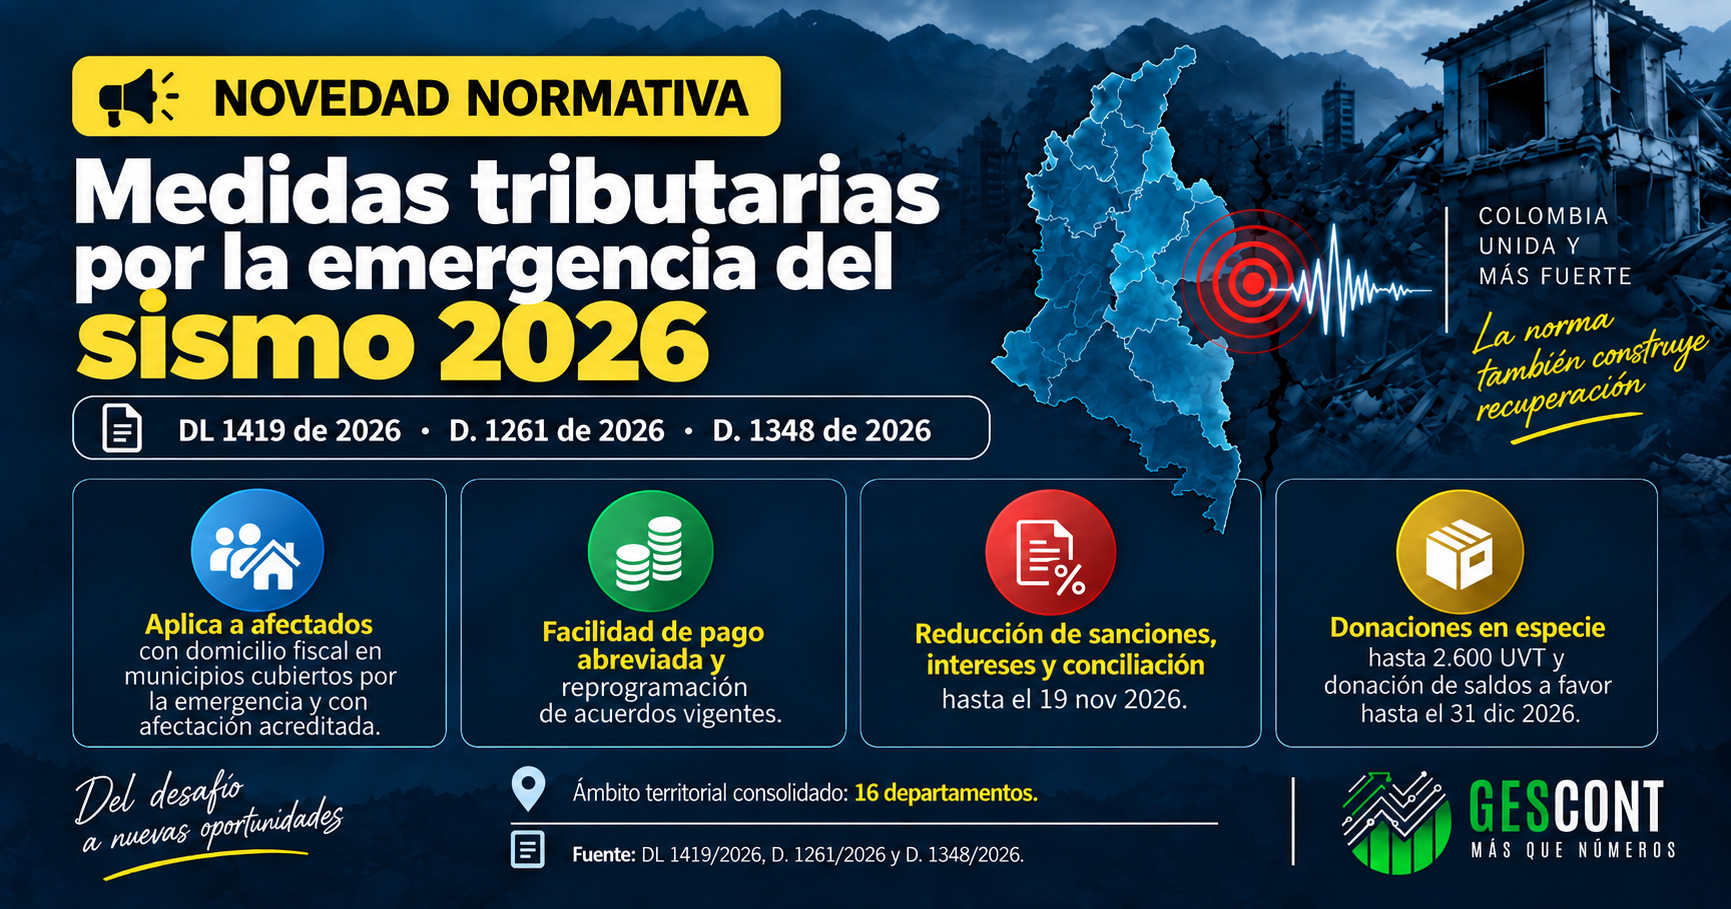
Hay una fecha que conviene anotar hoy mismo en el calendario: 19 de noviembre de 2026. Ese día se cierra la ventana que abrió el Decreto Legislativo 1419 del 17 de septiembre de 2026 para ponerse al día con la DIAN pagando apenas el 15 % de las sanciones y liquidando los intereses de mora a una tasa del 4,5 % anual.
No es una amnistía general ni un borrón y cuenta nueva. Es una ventana estrecha, con condiciones precisas y una fecha de corte que deja por fuera buena parte de lo que uno esperaría. Vale la pena entender bien el alcance antes de hacer cuentas alegres.
La fecha de corte manda: 10 de agosto de 2026
Este es el filtro que decide todo. El beneficio cobija las obligaciones que ya estaban en mora al 10 de agosto de 2026 —el día del sismo—, las declaraciones omitidas hasta esa fecha y las declaraciones presentadas hasta esa fecha que hoy haya que corregir.
Dicho al revés: lo que venció después del 10 de agosto no entra. Un IVA del bimestre julio-agosto que venció en septiembre, o una retención en la fuente de agosto que se pagó tarde, quedan fuera del beneficio. Donde sí hay valor es en lo viejo: declaraciones que nunca se presentaron, sanciones ya impuestas, saldos en cobro coactivo, acuerdos de pago abiertos.
¿Esto aplica solo a la zona del terremoto?
Aquí conviene ser preciso, porque el decreto tiene dos velocidades.
Las facilidades de pago abreviadas —24 meses sin garantía, reprogramación de cuotas— están reservadas a quienes tenían su domicilio fiscal, según el RUT al 10 de agosto de 2026, en los municipios del ámbito de la emergencia. Y el propio decreto advierte que ninguna de esas medidas aplica a los Grandes Contribuyentes.
En cambio, la reducción de sanciones, la tasa del 4,5 % y la conciliación tienen redacción abierta. La DIAN lo confirmó en su Comunicado de Prensa No. 122 del 19 de septiembre de 2026, donde afirma que esas medidas operan «para los contribuyentes de todo el país». Esa es la posición oficial de la administración y sobre ella se puede trabajar.
Conviene saber, eso sí, que el decreto va a control automático de la Corte Constitucional y que el artículo 215 de la Constitución exige que los decretos de emergencia no excedan el ámbito territorial declarado. No es razón para desaprovechar el beneficio: es razón para documentar muy bien cada solicitud.
Los tres caminos disponibles
1. Ponerse al día con lo que ya está en mora
Para obligaciones en mora al 10 de agosto, el contribuyente paga el 100 % del impuesto, los intereses recalculados al 4,5 % anual y apenas el 15 % de la sanción y su actualización. La sanción resultante no puede ser inferior a la sanción mínima del año en que fue liquidada.
Dos detalles que no aparecen en los titulares: no se aceptan compensaciones ni cruce de cuentas como medio de pago, y quien ya tenga un acuerdo de pago vigente sí puede acogerse sobre el saldo que le falte por pagar.
2. Presentar lo omitido o corregir lo presentado
- Declaración que nunca se presentó (omitida hasta el 10 de agosto): se presenta a más tardar el 19 de noviembre liquidando la sanción por extemporaneidad reducida al 15 %, con el pago total del impuesto o las retenciones y los intereses al 4,5 %.
- Declaración presentada que hay que corregir aumentando el impuesto: sanción de corrección al 15 % y —este es el punto fino— no se liquidan ni se pagan intereses de mora.
- Obligaciones formales incumplidas: también entran, con la sanción al 15 %. Esto cubre la información exógena y, expresamente, las obligaciones de precios de transferencia, incluida la declaración informativa.
La reducción es concurrente con las demás rebajas del Estatuto Tributario, siempre que no se baje de la sanción mínima.
3. Conciliar el pleito que está en los tribunales
Si hay un proceso de nulidad y restablecimiento del derecho con demanda presentada antes del 10 de agosto de 2026, admitida y sin sentencia en firme, la DIAN puede conciliar:
| Situación del proceso | Se concilia | El contribuyente paga |
|---|---|---|
| Única o primera instancia | 85 % de sanciones, actualización e intereses | 100 % del impuesto + 15 % |
| Segunda instancia | 80 % | 100 % del impuesto + 20 % |
| Sanción dineraria sin impuesto en discusión | 80 % de la sanción actualizada | 20 % restante |
| Devoluciones o compensaciones improcedentes | 70 % de la sanción | 30 % + reintegro con intereses al 30 % |
Hay un requisito que suele pasarse por alto: además de lo anterior, hay que aportar prueba de pago de la liquidación privada del año gravable 2025 del impuesto objeto de conciliación. La solicitud se presenta hasta el 19 de noviembre y la DIAN debe resolverla dentro del mes siguiente.
Si su empresa está en la zona afectada
Además de lo anterior, hay dos herramientas de caja:
- Facilidad de pago hasta 24 meses sin garantía, o de 24 a 36 meses con garantía personal cuando la deuda no supera 6.000 UVT —$314.244.000 con la UVT de 2026—. Ojo con el detalle que casi nadie menciona: hay que pagar como mínimo el 10 % del total al momento de suscribirla.
- Reprogramación, por una sola vez y hasta por 12 meses, de las cuotas exigibles entre el 10 de agosto y el 31 de diciembre de 2026 de un acuerdo que ya estuviera vigente. Se conservan las garantías, no se considera incumplimiento y la necesidad de caja se acredita con una certificación bajo la gravedad de juramento firmada por el representante legal.
Donaciones y saldos a favor
Las donaciones o pagos en especie que reciban los afectados personas naturales, hasta un acumulado de 2.600 UVT —$136.172.400—, recibidos entre el 10 de agosto y el 31 de diciembre de 2026 y con certificación del donante, son ingreso no constitutivo de renta ni ganancia ocasional. No están sometidas a retención en la fuente.
Y cualquier contribuyente puede donar a la Nación su saldo a favor, total o parcialmente, hasta el 31 de diciembre de 2026 —esta fecha es distinta—. La renuncia es irrevocable, la DIAN compensa primero las deudas vencidas y solo acepta el remanente, y la donación da derecho al descuento tributario del artículo 257 del Estatuto Tributario.
Qué hacer en las próximas semanas
- Solicitar el estado de cuenta en la DIAN e identificar todo lo que esté en mora con corte al 10 de agosto de 2026.
- Revisar si hay declaraciones sin presentar de años anteriores, incluida la exógena.
- Verificar si hay procesos en la jurisdicción con demanda anterior al 10 de agosto.
- Cuantificar el ahorro real —sanción al 15 % más intereses al 4,5 %— y compararlo contra el flujo de caja disponible.
- Dejar la solicitud radicada con holgura. El 19 de noviembre es jueves, y la fila del último día nunca es buena consejera.
¿Tiene obligaciones pendientes con la DIAN anteriores al 10 de agosto? En GESCONT revisamos su estado de cuenta, calculamos cuánto ahorraría acogiéndose al Decreto 1419 y dejamos la solicitud radicada antes del cierre. Escríbanos.

Deja un comentario