Contabilidad
y NIIF
Análisis de registros contables, aplicación de NIIF para Grupos 1, 2 y 3, y casos prácticos del sector agroindustrial y ESAL.
Asesoría
tributaria
Normativa DIAN actualizada, interpretación del Estatuto Tributario, declaraciones y beneficios fiscales para empresas colombianas.
Análisis
financiero
Rentabilidad, flujo de caja, indicadores financieros y estrategias para el crecimiento sostenible de tu empresa.
Laboral
y Nómina
Normativa laboral colombiana, liquidación de nómina, seguridad social y cumplimiento ante el Ministerio del Trabajo.
-
La Sentencia 29509 de 2025 anuló la doctrina DIAN que exigía enviar los acuses de recibo antes de declarar. Qué cambió, qué sigue vigente y un ejemplo con cifras.
-
El CTCP aclara que los ingresos brutos que obligan a tener revisor fiscal se miden antes de devoluciones, rebajas y descuentos. Qué dice el Concepto 0171 de 2026, qué no dice y un ejemplo con cifras.
-
El CTCP aclaró que estar vigilada por una Gobernación no obliga, por sí solo, a una ESAL a tener revisor fiscal. Cuándo sí está obligada, quién firma los estados financieros si no lo tiene y qué pide la DIAN en el Régimen Tributario Especial.
-
La DIAN confirmó que quien está en el Régimen Simple no está obligado a la nómina electrónica (DSNE). Por qué, qué obligaciones siguen vigentes, cómo funciona el descuento del aporte a pensión y el riesgo de salir del Simple sin ese soporte.
-
Contadores, abogados, médicos e ingenieros que atienden a sus propios clientes cotizan sobre el ingreso neto, con costos reales o presuntos. El Consejo de Estado mantuvo el Decreto 1601 de 2022. Cuándo aplica, cuándo no y ejemplos con el SMMLV 2026.
-
El Consejo de Estado anuló la doctrina DIAN que exigía autorretener el 100 % de cada pago: la autorretención especial se evalúa factura por factura y solo la llevan las operaciones que superan la cuantía mínima de su concepto. Qué dice el fallo y un ejemplo con cifras.
-
MinHacienda aclara que elaborar concentrado solo para los animales propios no genera ICA porque no produce ingresos, y que actualizar el RIT es un deber formal distinto de declarar y pagar. Qué dice, qué no dice y un ejemplo.
-
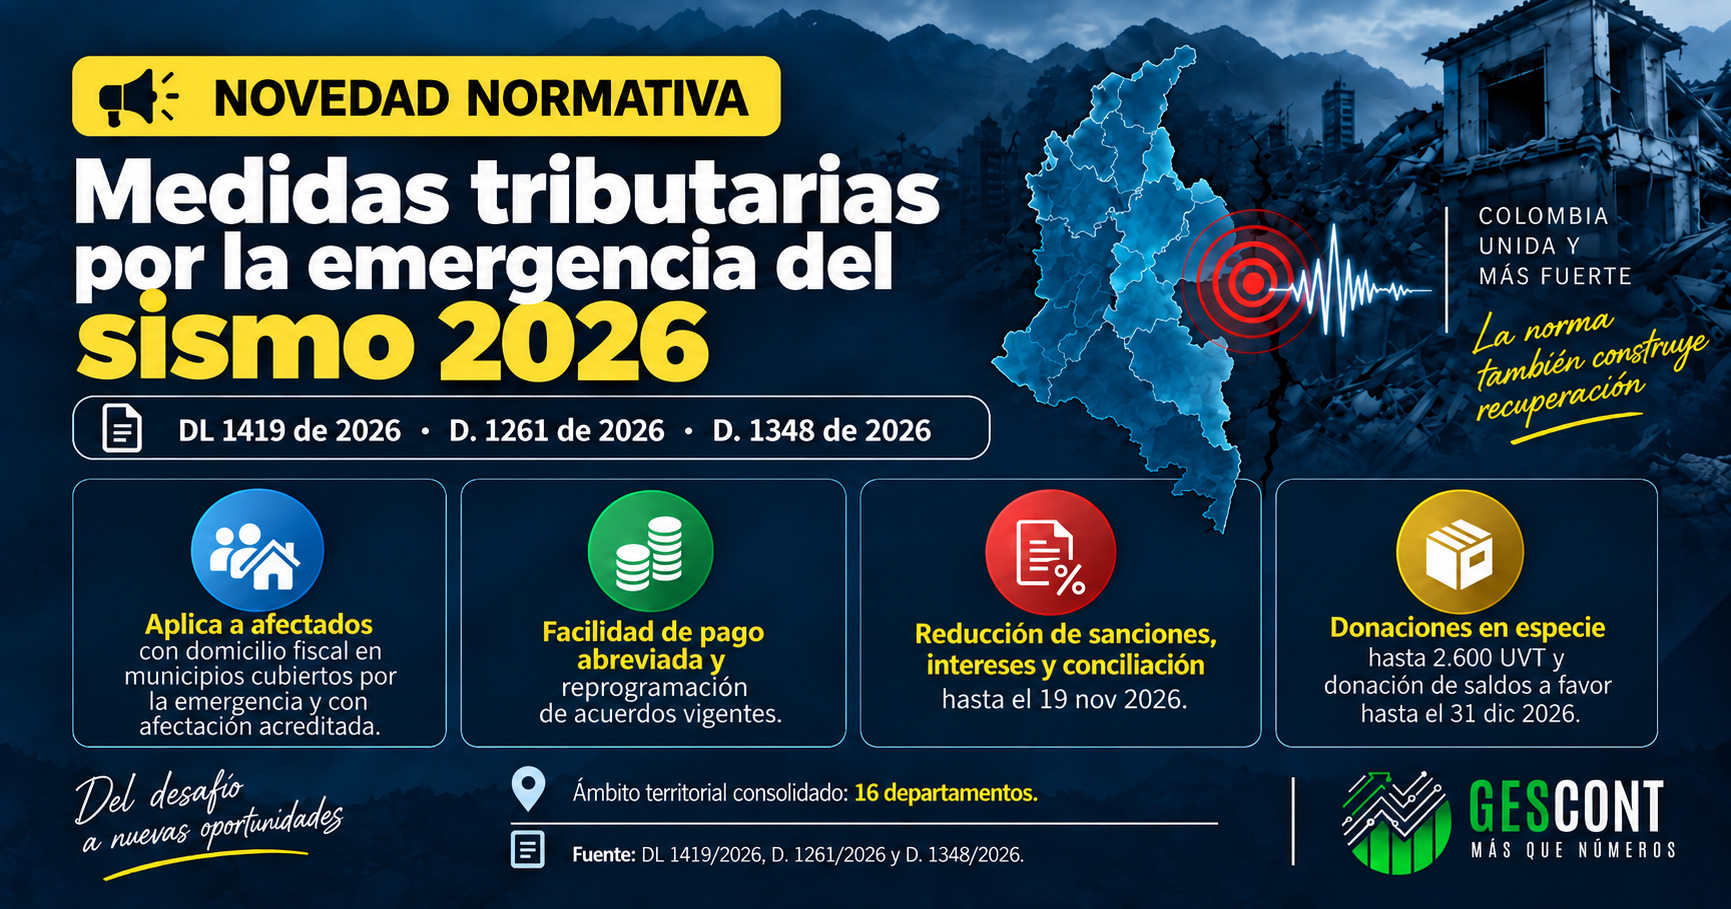
El Decreto 1419 de 2026 reduce las sanciones al 15 % y los intereses de mora al 4,5 % anual hasta el 19 de noviembre. Quien califica, que se paga y la letra menuda que no salio en prensa.
-
La DIAN eliminó el límite de 100 UVT por pago individual en efectivo para el sector agropecuario. Qué cambia, con ejemplo numérico.
-
Si su negocio compra cacao, fruta o cualquier producto agropecuario a pequeños productores que no están obligados a facturar, esta sentencia del Consejo de Estado le interesa. Porque deja claro algo incómodo: tener el recibo de la compra no es suficiente. Lo que importa es que ese soporte refleje a quién le compró usted de…