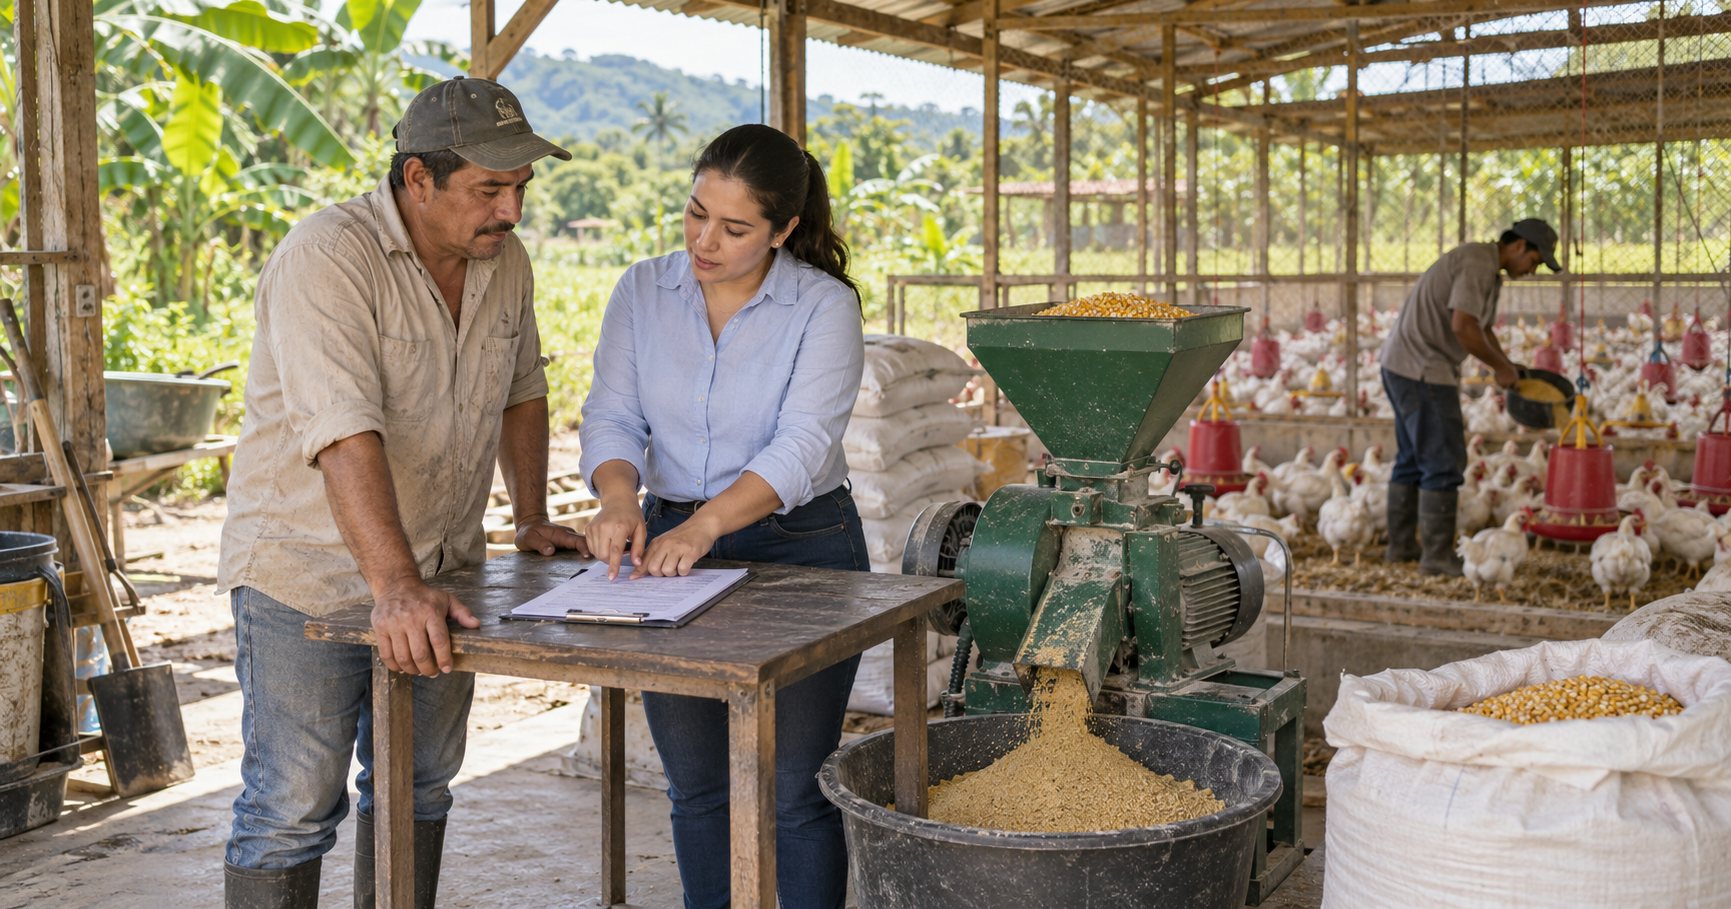
Es una escena frecuente en el campo: el productor tiene un molino o una mezcladora en la finca, prepara el alimento de sus propios animales y un día la Secretaría de Hacienda del municipio le pide inscribir o actualizar esa actividad en el RIT como si fuera una fábrica. De ahí a recibir un cobro de impuesto de industria y comercio hay un paso muy corto.
El Ministerio de Hacienda, a través de la Dirección General de Apoyo Fiscal, acaba de poner orden en esa discusión con el Concepto 2-2026-046819 del 30 de junio de 2026. La respuesta tiene dos mensajes que sirven mucho más allá de la avicultura.
El caso consultado
Un productor de aves elabora alimento concentrado exclusivamente para las aves que él mismo cría. No lo vende, no lo regala ni lo suministra a terceros. El municipio pretendía que esa elaboración tributara como actividad industrial, y el productor preguntó si era procedente.
Primer mensaje: el RIT y el impuesto son dos cosas distintas
La DAF empieza por separar lo que suele llegar mezclado en un mismo oficio municipal:
- Actualizar el Registro de Información Tributaria (RIT) es un deber formal de información. Le corresponde al municipio, según las actividades que el contribuyente efectivamente desarrolla, decidir si debe actualizarse.
- Declarar y pagar el ICA es una obligación sustancial, y solo nace cuando se reúnen los elementos que la ley exige para causar el impuesto.
En palabras del concepto, cumplir el deber formal «no implica, por sí mismo, la existencia de una obligación tributaria sustancial». Inscribir una actividad en el RIT no equivale a reconocer que se debe impuesto por ella.
Segundo mensaje: sin ingresos no hay base gravable
El ICA se cuantifica sobre los ingresos. El artículo 196 del Decreto Ley 1333 de 1986, modificado por el artículo 342 de la Ley 1819 de 2016, dice que la base gravable está constituida por la totalidad de los ingresos ordinarios y extraordinarios del año gravable.
De ahí la DAF deriva la conclusión central: la sola existencia de un proceso de transformación, o de una actividad que en principio parezca industrial, no es suficiente para que haya impuesto a cargo si de ella no se derivan ingresos gravados. Y como el concentrado que se consume en la propia granja no se vende, no produce ingresos que integren la base gravable.
Por eso, respecto de la elaboración del alimento destinado exclusivamente al autoconsumo, el concepto concluye que no se configuran los elementos de la obligación sustancial del ICA.
Lo que el concepto no dice (y conviene no exagerar)
Hay tres matices que evitan sacar conclusiones de más:
- No dice que moler y mezclar sea «producción primaria». El artículo 39 de la Ley 14 de 1983 prohíbe gravar la producción primaria agrícola, ganadera y avícola, pero excluye expresamente de esa protección las fábricas de productos alimenticios y toda industria donde haya un proceso de transformación, por elemental que sea. El Consejo de Estado lo ha reiterado: la transformación, aun artesanal, es actividad industrial (sentencia del 1 de octubre de 2009, rad. 16974). El concepto no se apoya en esa prohibición; se apoya en que no hay ingresos.
- No impide que el municipio fiscalice. La DAF advierte que el municipio puede investigar si, además de la granja, existe una actividad industrial independiente de fabricación de concentrado cuyos productos se vendan o suministren a terceros. Si la hay, procede el impuesto sobre esos ingresos.
- No es obligatorio. Es una respuesta general, sin efectos vinculantes. Sirve como argumento de autoridad frente al municipio, pero no lo ata.
Un ejemplo con cifras
Una granja avícola de Urabá vende en un año $480.000.000 en pollo en pie. Para alimentar sus aves compra maíz y torta de soya, los muele y los mezcla en su propio molino; el concentrado que produce le cuesta $210.000.000 y lo consume completo en sus galpones.
El municipio le pide registrar en el RIT la actividad de elaboración de alimentos para animales.
Escenario A — todo el concentrado se consume en la granja.
| Concepto | Valor |
|---|---|
| Ingresos por la elaboración de concentrado | $0 |
| Base gravable de esa actividad | $0 |
| ICA a cargo por esa actividad | $0 |
La granja puede cumplir con la actualización del RIT sin que eso genere un impuesto. El costo de $210 millones no es ingreso: es un insumo interno. La venta del pollo en pie, por su parte, se analiza por separado bajo la prohibición de gravar la producción primaria avícola.
Escenario B — la granja vende parte del concentrado a vecinos. Si vende $36.000.000 de concentrado en el año, aparece una actividad industrial con ingresos propios. Con una tarifa ilustrativa de 7 por mil —cada municipio fija la suya dentro del rango legal para actividades industriales— el cálculo sería:
| Concepto | Valor |
|---|---|
| Ingresos por venta de concentrado | $36.000.000 |
| ICA (7 × 1.000) | $252.000 |
| Avisos y tableros (15 % del ICA, si aplica) | $37.800 |
| Total | $289.800 |
Lo que cambia entre un escenario y otro no es el molino: es la venta.
Qué recomendamos
- Revise qué actividades tiene inscritas en el RIT y cuáles de ellas generan ingresos. Una actividad sin ingresos puede estar inscrita sin que eso obligue a pagar.
- Documente el autoconsumo: órdenes internas de producción, consumo por lote o galpón, facturas de las materias primas y la ausencia de facturación a terceros. Es la prueba que pedirá el municipio si fiscaliza.
- Si vende, separe. Cualquier venta de un producto elaborado por usted —concentrado, abono, un producto procesado— debe identificarse en la contabilidad con sus ingresos, porque ahí sí hay base gravable.
- Ante un cobro, responda con argumentos: el deber formal no es la obligación sustancial, y sin ingresos no hay base gravable. Este concepto sirve de respaldo.
Fuentes
- Ministerio de Hacienda y Crédito Público, Dirección General de Apoyo Fiscal, Concepto 2-2026-046819 del 30 de junio de 2026.
- Decreto Ley 1333 de 1986, art. 196 (modificado por la Ley 1819 de 2016, art. 342) y art. 259.
- Ley 14 de 1983, arts. 34 y 39.
- Consejo de Estado, Sección Cuarta, sentencia del 1 de octubre de 2009, rad. 50001-23-31-000-2000-10130-01 (16974).
¿Tiene una actividad inscrita en el RIT que nunca le ha generado ingresos, o un cobro municipal por algo que solo usa en su finca? Escríbanos y lo revisamos.

Deja un comentario